Gratificación de Navidad 2026: cuánto te toca y cómo calcularla
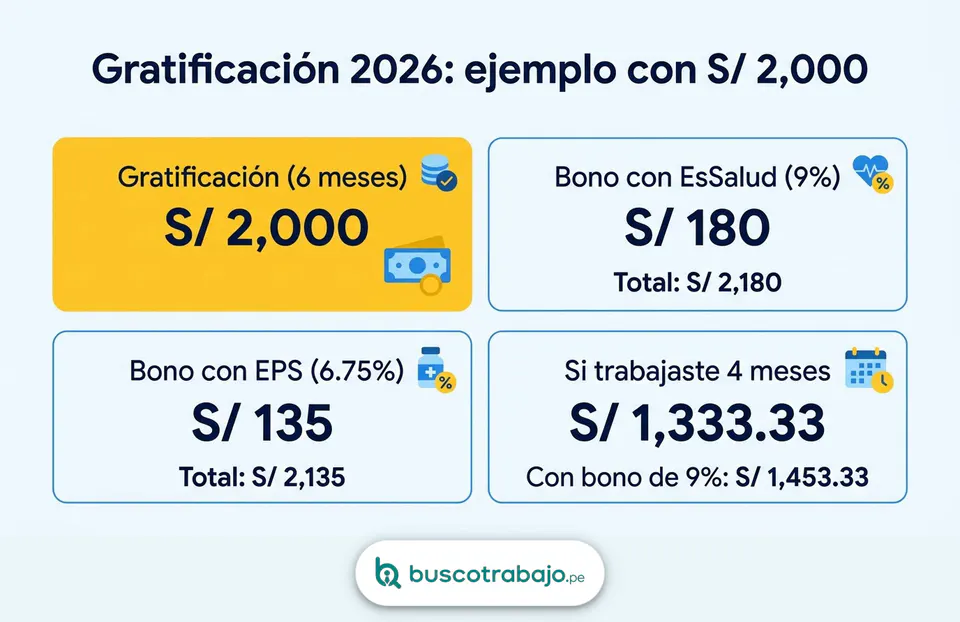
La gratificación de Navidad se paga hasta el martes 15 de diciembre de 2026. Si trabajaste todo el semestre de julio a diciembre, equivale a un sueldo completo y, además, recibes una bonificación extraordinaria del 9% (o del 6.75% si estás en una EPS). Con un sueldo de S/ 2,000, por ejemplo, son S/ 2,180.
En esta guía te explicamos quién la recibe, cómo se calcula (con ejemplos con la cuenta hecha), si tiene descuentos y qué hacer si no te pagan. Nos apoyamos en la Ley N.° 27735, su reglamento, la guía del MTPE y notas de El Peruano, vigentes al 17 de noviembre de 2026. Última actualización: 17 de noviembre de 2026.
Respuesta corta: qué debes saber
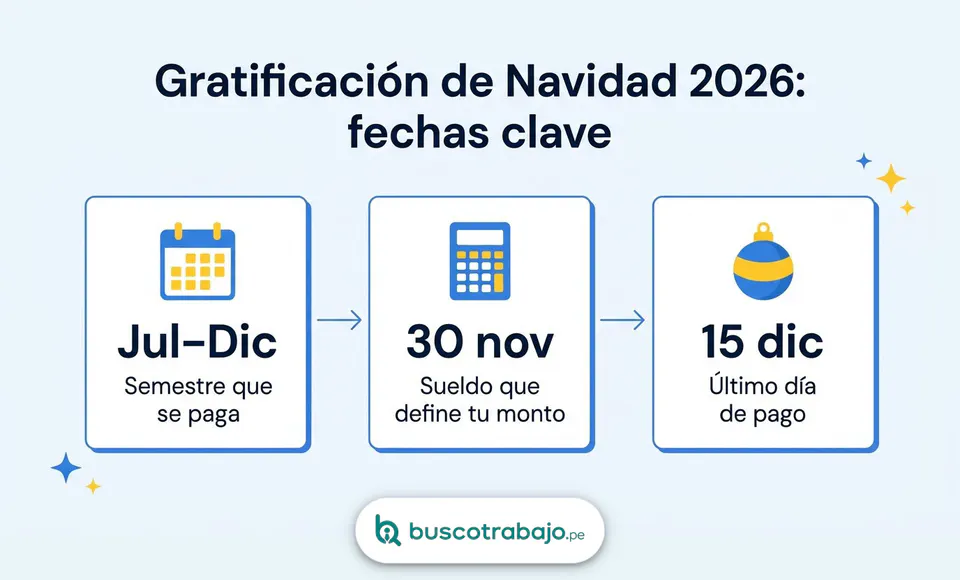
Fecha límite: martes 15 de diciembre de 2026. Se paga en la primera quincena de diciembre y ese plazo es indisponible para las partes.
Monto: una remuneración completa si trabajaste los seis meses del semestre julio a diciembre; si trabajaste menos, un sexto por cada mes calendario completo.
Base de cálculo: la remuneración computable vigente al 30 de noviembre de 2026.
Bono extraordinario: 9% de la gratificación si estás en EsSalud o 6.75% si estás en una EPS. No es remunerativo.
Descuentos: no se descuenta ONP, AFP ni EsSalud. Sí puede aplicarse la retención del impuesto a la renta de quinta categoría y los descuentos que autorizaste o que ordene un juez.
Quién la recibe: los trabajadores del régimen privado, sea cual sea su tipo de contrato. La microempresa inscrita en el REMYPE no la paga y la pequeña empresa paga el 50%.
¿Hasta cuándo pagan la gratificación de diciembre de 2026?
La Ley N.° 27735 ordena pagar las gratificaciones en la primera quincena de julio y de diciembre (art. 5). Su reglamento (D. S. N.° 005-2002-TR, art. 4) aclara que ese plazo es indisponible para las partes: ni tu empleador ni tú pueden pactar otra fecha. En 2026, el 15 de diciembre cae martes, así que ese es el último día.
No pagar de forma íntegra y oportuna las gratificaciones, ni el bono extraordinario, es una infracción grave en materia de relaciones laborales, según la guía del MTPE (art. 24.4 del D. S. N.° 019-2006-TR).
¿Quién recibe la gratificación de Navidad?
Tienen derecho los trabajadores del régimen laboral de la actividad privada, sea cual fuere la modalidad de su contrato (plazo indeterminado, plazo fijo o tiempo parcial) y el tiempo que lleven en la empresa (Ley N.° 27735, art. 1). Para recibirla debes estar trabajando cuando corresponde el pago o encontrarte de vacaciones, con licencia con goce de remuneraciones, con subsidio de la seguridad social o con descanso por accidente de trabajo pagado con subsidio (art. 2 del reglamento).
Según abogados citados por El Peruano (11 de diciembre de 2025 y 12 de diciembre de 2025), cambia según el régimen:
Microempresa inscrita en el REMYPE: no recibe gratificación.
Pequeña empresa: el 50% de la remuneración mensual en cada gratificación (D. S. N.° 013-2013-PRODUCE).
Trabajadores del hogar: sí tienen dos gratificaciones al año, de una remuneración mensual cada una.
Practicantes y locadores de servicios (recibo por honorarios): no están comprendidos.
Régimen agrario, construcción civil y CAS: tienen reglas propias; revisa tu contrato y tu boleta.
¿Cuánto te toca de gratificación? Fórmula y ejemplos
Si trabajaste todo el semestre (julio a diciembre de 2026), la gratificación equivale a una remuneración computable, que es la vigente al 30 de noviembre (art. 3.2 del reglamento). A esa gratificación se suma la bonificación extraordinaria: 9% si estás afiliado a EsSalud o 6.75% si estás en una EPS, según la guía del MTPE.
Gratificación = remuneración computable × meses completos ÷ 6 (con seis meses, un sueldo completo).
Bono = gratificación × 9% (EsSalud) o × 6.75% (EPS).
Total = gratificación + bono.
Estos son los montos con seis meses completos de trabajo:
Sueldo al 30 de noviembre (= gratificación) | Bono 9% (EsSalud) | Total con EsSalud | Bono 6.75% (EPS) | Total con EPS |
|---|---|---|---|---|
S/ 1,800 | S/ 162.00 | S/ 1,962.00 | S/ 121.50 | S/ 1,921.50 |
S/ 2,500 | S/ 225.00 | S/ 2,725.00 | S/ 168.75 | S/ 2,668.75 |
S/ 3,000 | S/ 270.00 | S/ 3,270.00 | S/ 202.50 | S/ 3,202.50 |
S/ 4,000 | S/ 360.00 | S/ 4,360.00 | S/ 270.00 | S/ 4,270.00 |
Si ganas el sueldo mínimo, que subió a S/ 1,230 el 1 de octubre de 2026 (lo explicamos en Sueldo Mínimo en Perú 2026: S/ 1,230 y cuándo sube a S/ 1,300), tu base al 30 de noviembre ya es esa cifra: gratificación de S/ 1,230.00 más bono de S/ 110.70 (9%), es decir, S/ 1,340.70. En julio la base era S/ 1,130, que con el bono de 9% daba S/ 1,231.70.
Si trabajaste menos de seis meses
La gratificación es proporcional: un sexto de la remuneración computable por cada mes calendario completo laborado en el semestre, y los días que no cuenten como tiempo trabajado se descuentan a razón de un treintavo de la fracción correspondiente (art. 3.3 y 3.4 del reglamento). Necesitas haber trabajado al menos un mes completo para tener derecho.
Ejemplo: ingresaste el 1 de septiembre de 2026, ganas S/ 2,000 y sigues trabajando en diciembre. Te cuentan cuatro meses (septiembre, octubre, noviembre y diciembre): S/ 2,000 × 4 ÷ 6 = S/ 1,333.33. El bono del 9% es S/ 120.00 y el total, S/ 1,453.33. Si tu empleador cuenta los meses de otra forma, pídele el cálculo por escrito.
Si tu pago varía: comisiones, horas extras y asignación familiar
Entran los ingresos regulares, incluida la asignación familiar, que según abogados citados por El Peruano también debe sumarse porque es remunerativa. Los conceptos variables o imprecisos cuentan si los recibiste al menos en tres meses del semestre: se suman y el resultado se divide entre seis (Ley N.° 27735, art. 3).
Ejemplo: sueldo de S/ 2,000 y comisiones de S/ 600 (julio), S/ 300 (septiembre) y S/ 900 (noviembre). Las comisiones suman S/ 1,800; entre seis, S/ 300. Tu remuneración computable es S/ 2,300: gratificación de S/ 2,300.00 más bono de S/ 207.00, un total de S/ 2,507.00.
No entran los conceptos que el artículo 19 del TUO de la Ley de CTS excluye, como las gratificaciones extraordinarias por liberalidad del empleador, la participación en las utilidades, el costo de las condiciones de trabajo o la canasta de Navidad.
¿Quieres comparar sueldos antes de cambiar de empleo? Revisa las ofertas publicadas hoy en BuscoTrabajo.
¿Tiene descuentos la gratificación?
Las gratificaciones de Fiestas Patrias y Navidad no están afectas a aportaciones, contribuciones ni descuentos de ninguna índole, salvo los que establece la ley o autoriza el trabajador (Ley N.° 30334, art. 1). Por eso no se descuenta ONP ni AFP. La excepción incluye la retención del impuesto a la renta de quinta categoría, los descuentos que autorizaste y los ordenados por un juez, según la guía del MTPE.
La bonificación extraordinaria equivale al aporte a EsSalud que paga tu empleador sobre la gratificación. La ley la define como un pago de carácter temporal, no remunerativo ni pensionable (Ley N.° 30334, art. 3). Además, según El Peruano (2 de julio de 2026), tu empleador no puede compensar la gratificación con deudas que tengas con él, salvo que lo autorices de forma expresa.
Si dejaste de trabajar antes de diciembre: gratificación trunca
Si tu relación laboral terminó y habías trabajado al menos un mes calendario completo en el semestre, te corresponde una gratificación trunca, proporcional a los meses completos laborados. Se calcula con la remuneración vigente en el mes anterior al cese y se paga junto con tus demás beneficios sociales dentro de las 48 horas de producido el cese (art. 5 del reglamento). Para saber qué papeles pedir al salir, revisa nuestra guía Tu archivo laboral: los papeles clave al terminar un empleo.
Qué hacer si no te pagan o el monto no cuadra
Haz tu propia cuenta. Compara tu boleta con la fórmula de esta guía o con la Calculadora Laboral de la SUNAFIL, que tiene la opción «Calcula tu Grati».
Pide la corrección por escrito. Escríbele a Recursos Humanos, indica el monto que crees que corresponde y guarda la respuesta.
Si pasó el 15 de diciembre y no hay pago, denuncia. Según Infobae (21 de junio de 2026), la denuncia ante la SUNAFIL es gratuita, puede ser virtual o presencial y es confidencial; la SUNAFIL recordó que el 98% de las inspecciones por gratificaciones entre 2024 y 2025 se iniciaron por denuncias de los propios trabajadores. Revisa los canales vigentes en el sitio oficial de la SUNAFIL.
Preguntas frecuentes
¿La gratificación de diciembre se calcula con el nuevo sueldo mínimo?
Si tu sueldo es el mínimo, sí: al 30 de noviembre ya es S/ 1,230 desde el 1 de octubre de 2026, según el Decreto Supremo N.° 015-2026-TR, así que tu gratificación de diciembre parte de esa cifra.
¿Y si me suben el sueldo en diciembre?
El reglamento toma como referencia la remuneración vigente al 30 de noviembre. Según abogados citados por El Peruano, la ley habla de la remuneración que perciba el trabajador al momento del pago, pero en la práctica se usa la del 30 de noviembre salvo que haya un aumento o una remuneración variable. Si te suben el sueldo en diciembre, consulta con tu empleador.
¿La gratificación entra en el cálculo de mi CTS?
Sí, en una sexta parte: las gratificaciones de Fiestas Patrias y Navidad se incorporan a la remuneración computable de la CTS a razón de un sexto de lo percibido en el semestre (art. 18 del TUO). El bono extraordinario no entra porque no es remunerativo. Mira cómo se calcula en Retiro de CTS 2026: hasta cuándo puedes retirar el 100%.
¿Me corresponde si estoy de vacaciones o con descanso médico el 15 de diciembre?
Sí. El reglamento considera tiempo laborado el descanso vacacional, la licencia con goce de remuneraciones y los descansos con subsidio de la seguridad social (art. 2).
¿Me corresponde si mi contrato es a plazo fijo o de medio tiempo?
Sí. La ley la reconoce sea cual fuere la modalidad del contrato, y el reglamento incluye expresamente los contratos a plazo indeterminado, sujetos a modalidad y de tiempo parcial.
En resumen
La gratificación de Navidad se paga como máximo el martes 15 de diciembre de 2026 y ese plazo no se puede pactar.
Con seis meses completos equivale a un sueldo (el vigente al 30 de noviembre); con menos, un sexto por cada mes completo.
Recibes además un bono del 9% (EsSalud) o del 6.75% (EPS), sin descuentos de ONP, AFP ni EsSalud; puede aplicar la retención de quinta categoría.
Si no te pagan o el monto no cuadra, compara con tu boleta, reclama por escrito y, si hace falta, denuncia ante la SUNAFIL.
Esta nota es informativa y no reemplaza la asesoría legal ni la norma vigente; revisa siempre la fuente oficial antes de decidir.
Fuentes principales
Estas son las fuentes en las que se apoyan las cifras y los plazos de esta nota. Las demás están enlazadas en cada sección.
Congreso de la República: Ley N.° 27735, Ley que regula el otorgamiento de las gratificaciones (publicada el 28 de mayo de 2002)
Congreso de la República: Decreto Supremo N.° 005-2002-TR, reglamento de la Ley N.° 27735 (julio de 2002)
Congreso de la República: Ley N.° 30334, Ley que establece medidas para dinamizar la economía en el año 2015 (junio de 2015)
El Peruano: «Gratificación 2026: aprende a calcular tu monto y verifica si incluye bonificación extra» (2 de julio de 2026)
Artículos relacionados que te pueden interesar:
Sueldo bruto vs. sueldo neto en Perú 2026: qué te descuentan y cómo calcular cuánto recibes
Sueldo Mínimo en Perú 2026: S/ 1,230 y cuándo sube a S/ 1,300
¿Buscas trabajo o quieres que las empresas te encuentren? Crea tu cuenta en BuscoTrabajo y postula a las ofertas publicadas.